2026년 10월 9~11일 서울 무료 가볼 만한 곳: 박물관·야외도서관·한강·시장·가족 체험 확인 가이드

2026년 10월 9~11일 서울에서 실제 일정이 확인된 무료 박물관 프로그램, 야외도서관, 한강 행사, 전통시장 축제, 가족 체험을 시간·연령·예약·교통·접근성까지 정리했습니다.
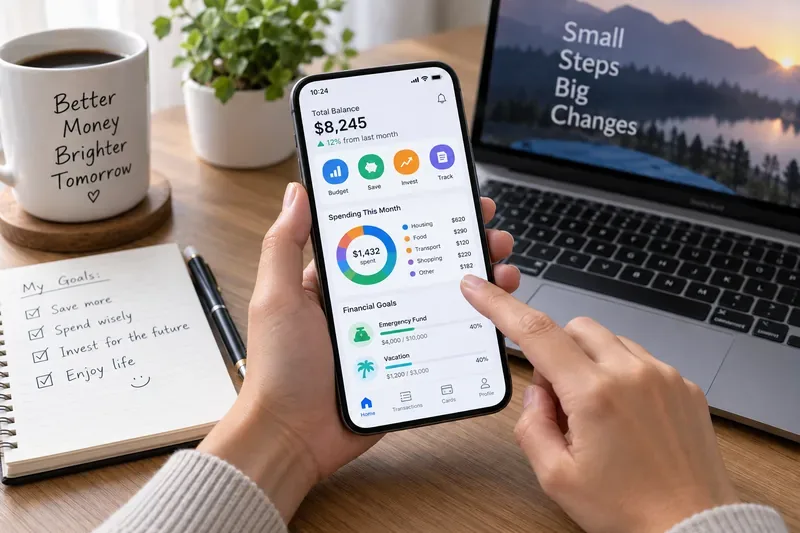
The most important change in personal finance apps in 2026 is not a prettier spending chart. It is the move from passive dashboards toward software that can interpret your financial data, flag what deserves attention, and—in some cases—prepare changes for you to approve.
That shift is now verifiable. Copilot Money opened a public beta of its Money Assistant on April 16, 2026, describing proactive briefings, suggested recategorizations, refund matching, and budget-related actions that require user approval. By August 12, Copilot said the beta assistant could create, update, and delete categories, budgets, transactions, recurring transactions, and rules, while still letting the user approve or dismiss suggestions. Quicken also introduced an AI Chat experience in Quicken Simplifi in 2026 that can use a customer's Simplifi data to answer questions and help with actions, with review and approval before changes are made. These are meaningful advances, but they are still evolving features rather than autonomous financial advisers. See the official Copilot Money Assistant announcement, Copilot product updates, and Quicken AI Chat documentation.
A finance app deserves that label only if it improves an outcome you can actually observe. The useful question is not whether an app has AI, colorful charts, or hundreds of bank integrations. It is whether the app helps you make better decisions with less friction.
For most people, there are five practical outcomes worth measuring:
If an app does not improve at least one of those outcomes after a reasonable trial period, switching tools may be more productive than adding more features or notifications.
| App | What stands out now | Best fit | Main limitation to watch |
|---|---|---|---|
| Copilot Money | AI categorization plus a Money Assistant beta that can surface issues and prepare account, budget, and transaction changes for approval | People who want a polished, automation-first view of U.S.-based finances | The assistant is still beta, and Copilot says the service supports U.S.-based accounts only |
| Quicken Simplifi | A cash-flow-oriented Spending Plan, recurring detection, and an AI Chat beta that can reason over Simplifi data | People who want a clear “left this month” view rather than a strict envelope system | AI availability and capabilities can change during beta |
| YNAB | Intentional, plan-first budgeting, goal tracking, household sharing, and more automated onboarding | People willing to actively decide what each dollar should do | It requires more behavioral participation than a passive tracker |
| Rocket Money | Subscription detection, cancellation support, budgeting, account alerts, net-worth tracking, and optional bill negotiation | People whose first priority is reducing recurring financial clutter | Some high-value features require Premium, and successful bill negotiation carries a fee |
| Monarch Money | Flexible or category budgeting, household collaboration, recurring tracking, investments, and net worth in one dashboard | Couples or households that want one shared financial operating view | Connected-account quality still depends on the institutions and data providers involved |
Copilot is one of the clearest examples of the 2026 move from “show me my money” to “help me understand what needs attention.” Its core app already tracks spending, budgets, subscriptions, investments, savings goals, cash flow, and net worth. Its Money Assistant beta adds a conversational and proactive layer over that data.
The important detail is the approval model. Copilot says the assistant can propose or carry out supported edits only with the user's approval. That is a more sensible design for money management than silently changing categories or budgets in the background. The company's official FAQ also makes several limits explicit: Copilot is not a bank, tax tool, credit-monitoring service, or financial adviser, and it currently supports U.S.-based accounts.
How to judge it: The assistant is useful if it reduces the number of manual searches, fixes, and budget adjustments you have to make while keeping the resulting data accurate. If you are correcting its suggestions as often as accepting them, the automation has not yet earned your trust.
Simplifi의 지출 계획 기능은 여전히 가장 실용적인 차별화 요소 중 하나입니다. 예상 수입, 청구서, 구독료, 계획된 지출, 저축 목표 및 기타 지출을 정리하고 거래가 발생할 때마다 해당 월에 남은 금액을 자동으로 업데이트합니다. Quicken의 2026년 5월 및 6월 지원 문서에서는 이 기능을 과거 지출 내역을 살펴보는 보고서가 아닌 실시간 월별 계획 시스템으로 설명하고 있습니다. 공식 지출 계획 설정 가이드를 참조하십시오 .
새롭게 추가된 기능은 Quicken AI Chat입니다. Quicken은 Simplifi 데이터를 활용하여 자연어 질문에 답변하고, 검토 및 승인 후 제품 내 작업에 도움을 줄 수 있다고 밝혔습니다. 또한, AI 답변에는 오류나 불완전한 정보가 포함될 수 있으며, 투자, 법률 또는 세무 자문으로 간주해서는 안 된다고 명시적으로 경고합니다. 이러한 제한 사항은 특히 챗봇의 확신에 찬 어조 때문에 조심스러운 답변이 확정적인 것처럼 들릴 수 있는 경우에 중요합니다. 최신 정보는 Quicken AI 공개 자료 에서 확인할 수 있습니다 .
평가 방법: 반복되는 항목과 거래 내역이 일치함에 따라 "이번 달 남은 금액" 수치가 더욱 정확해져야 합니다. 수입, 이체 또는 청구서가 잘못 해석되어 계획을 지속적으로 수동으로 수정해야 한다면, 대시보드가 아직 의사 결정에 필요한 정보를 제공하지 못하고 있는 것입니다.
YNAB는 단순히 지출이 발생한 후에만 살펴보는 앱들과는 차별화된 특징을 가지고 있습니다. YNAB의 핵심 방식은 사용자가 가용 자금을 우선순위와 목표에 따라 배분하도록 하는 것입니다. 2026년, YNAB는 설정 과정의 편의성을 개선했습니다. 7월 23일 지원 업데이트에 따르면, 첫 번째 플랜을 모바일로 설정할 때 YNAB는 지난 90일간의 지출 내역을 분석하여 충분한 데이터가 확보되면 자동으로 목표를 설정해 줍니다. 이는 계획 수립이라는 기본 원칙을 바꾸는 것이 아니라, 신규 사용자에게 시작점을 제공하고 필요에 따라 수정할 수 있도록 지원하는 것입니다. YNAB의 자동 목표 설정 기능에 대한 자세한 내용은 관련 문서를 참조하십시오 .
YNAB는 YNAB Together를 통해 구독 공유도 지원하여 최대 6명까지 하나의 구독을 개별 로그인으로 사용할 수 있습니다. 기능 설명 페이지에는 은행 계좌 가져오기, 목표 설정, 대출 계획, 보고서 및 기기 간 동기화 기능이 나와 있습니다. 2026년 9월 기준으로 YNAB 공식 가격 페이지 에 따르면 표준 가격은 세금 별도 연간 109달러 또는 월 14.99달러입니다 .
YNAB를 제대로 활용하는 방법은 다음과 같습니다. 지출 결정을 월말 검토 때뿐만 아니라 구매 전에 미리 내리는 습관이 늘어난다면 YNAB는 효과적이라고 볼 수 있습니다. 만약 수동적인 지출 추적을 원하고, 예산을 카테고리별로 분류하는 것을 꺼린다면 다른 방법이 더 적합할 수 있습니다.
Rocket Money는 포트폴리오 최적화가 아닌 반복적인 재정 누수를 해결하는 것이 최우선 과제일 때 매우 매력적인 플랫폼입니다. 현재 제품 자료에서는 구독 내역 확인, 지출 추적, 예산 관리, 잔액 부족 알림, 자동 저축, 순자산 추적, 구독 해지 지원 등의 기능을 강조하고 있습니다. 무료 플랜에서도 구독 내역을 확인할 수 있지만, 구독 해지 지원 및 여러 고급 도구는 프리미엄 기능으로 제공됩니다.
Rocket Money는 청구서 협상 서비스도 제공하지만, 이 경우 수수료 약관을 꼼꼼히 살펴보는 것이 중요합니다. 2026년 7월 27일 기준 Rocket Money의 도움말 페이지에 따르면, 청구서 협상이 성공할 경우 일회성 수수료는 일반적으로 첫 해 절감액의 35%~60%이며, 비율은 고객이 선택할 수 있습니다. Rocket Money의 공식 가격 및 수수료 설명 페이지를 참조하십시오 .
평가 방법: 구독 취소, 수수료 절감 또는 정기 결제액 감소를 프리미엄 서비스 이용료 또는 협상 비용과 비교하여 측정하십시오. 구독 관리 앱은 눈에 띄는 금전적 또는 시간적 절약을 가져다주어야 합니다. 그렇지 않다면 분기별 구독 검토를 수동으로 진행하는 것으로 충분할 수 있습니다.
Monarch는 개인 재정 관리, 특히 가계 재정 관리에 강점을 보입니다. 공식 기능 페이지에서는 개별 계좌와 공동 계좌의 공유 보기, 공동 예산 및 목표 설정, 거래 내역 검토, 정기 청구서 및 구독 서비스 관리, 순자산 추적, 투자 추적, Flex 및 Category 예산 관리 기능을 자세히 설명합니다.
부부에게는 종종 서로 다른 것을 동시에 필요로 하기 때문에 이러한 조합이 중요합니다. 한 사람은 전체적인 현금 흐름을 보고 싶어 하는 반면, 다른 사람은 항목별 세부 정보를 원합니다. 모나크의 두 가지 예산 관리 방식은 이러한 절충점을 유연하게 만들어 줍니다. 공동 작업 페이지 와 추적 기능은 현재 가계 상황과 정기 결제 기능을 보여줍니다.
평가 기준: 효과는 "어느 계좌로 결제됐지?"라는 질문이 줄어들고, 목표, 현금 흐름, 예정된 청구서에 대한 이해가 명확해지는 데서 나타납니다. 하지만 연결된 계좌 정보가 자주 업데이트되지 않으면 통합 대시보드가 명확성보다는 잘못된 확신을 심어줄 수 있습니다.
개인 재무 관리 소프트웨어의 유용성은 입력되는 데이터의 정확성에 달려 있습니다. 2026년 7월, Quicken은 사용자가 은행 비밀번호를 Quicken에 제공하는 대신 은행에서 제공하는 로그인 페이지를 통해 인증하는 업그레이드된 OAuth API 연결 방식을 발표했습니다. YNAB 또한 문제가 있는 은행 연결을 재설정하고, 가능한 경우 더 적합한 커넥터로 연결을 이동하는 도구를 추가했습니다. 이러한 변화는 인공지능 비서처럼 화려하지는 않지만, 대시보드의 정확성 유지에 직접적인 영향을 미칩니다.
정책적인 유의사항도 있습니다. 미국 소비자금융보호국(CFPB)의 금융정보분석원칙 1033조에 따른 개인 금융 데이터 권리 체계는 소비자가 승인한 데이터 접근을 지원하기 위한 것이지만, CFPB는 연방 법원이 2025년 10월 29일에 해당 규정의 시행일을 유예하고 재검토를 진행 중이라고 밝혔습니다. 다시 말해, 미국의 오픈뱅킹 도입이 법적으로나 운영상 확정되었다고 단정해서는 안 됩니다. 현재 상황은 CFPB의 개인 금융 데이터 권리 페이지 에서 확인할 수 있습니다 .
첫 주에 얼마나 많은 기능을 살펴봤는지로 앱을 평가하지 마세요. 전체 결제 주기를 모두 사용해본 후, 시스템을 더 신뢰하고 유지 관리하기 쉬워졌는지 여부를 기준으로 평가하세요.
만약 이러한 신호들이 개선되고 있다면, 그 도구는 기능이 가장 풍부한 옵션은 아니더라도 제 역할을 하고 있는 것입니다. 반대로 개선되지 않는다면, 자동화를 더 추가하는 것은 오히려 더 많은 정리 작업을 초래할 뿐입니다.
금융 앱을 바꾸는 데는 비용이 듭니다. 계정을 다시 연결하고, 카테고리를 재구성하고, 거래 내역을 가져오고, 새로운 작업 흐름을 배워야 하죠. 하지만 현재 시스템이 애초에 해결해야 할 문제를 반복적으로 해결하지 못한다면, 이러한 비용은 충분히 감수할 만한 가치가 있습니다.
주요 금융 기관의 연결 문제가 해결되지 않거나, 예산 관리 방식이 본인의 의사 결정 방식과 맞지 않거나, 중요한 기능이 너무 비싸게 제공되거나, AI 비서가 유용한 정보보다는 오류 수정만 더 많이 하는 경우, 다른 서비스로 전환하는 것을 고려해 보세요. 개인정보 보호 또한 중요한 결정 요인입니다. 앱이 어떤 데이터에 접근할 수 있는지, 계정 연결이 읽기 전용인지, 권한을 어떻게 취소할 수 있는지, 그리고 서비스 제공업체의 데이터 정책에 만족하는지 등을 꼼꼼히 검토하세요.
어떤 개인 재정 관리 앱도 돈을 절약하거나, 빚을 갚거나, 성공적으로 투자할 수 있다는 것을 보장할 수 없습니다. 분류 시스템이 잘못될 수도 있고, 연결된 잔액이 반영되는 데 시간이 걸릴 수도 있습니다. 순자산 차트는 포함된 계좌와 자산만큼만 완전합니다. 구독 감지 기능은 연결되지 않은 계좌를 통해 결제된 요금을 놓칠 수도 있습니다. AI가 생성한 설명 또한 불완전하거나 오류가 있을 수 있습니다. 그렇기 때문에 Copilot Money나 Quicken AI와 같은 기존 제품들도 승인 절차를 거치고 조언에 대한 제한 사항을 명시하고 있습니다.
따라서 이러한 도구들을 가장 효과적으로 활용하는 방법은 판단을 외부에 위임하는 것이 아닙니다. 오히려 상황을 명확하게 파악하는 데 필요한 기계적인 작업을 줄여 스스로 판단을 내릴 수 있도록 돕는 것입니다.
2026년 개인 재정 관리의 판도를 바꿀 앱들은 세 가지 방향으로 동시에 나아가고 있습니다. 더욱 적극적인 재정 관리 지원, 반복적인 재정 관리 작업의 자동화, 그리고 공동 자금 관리를 위한 협업 강화입니다. Copilot Money와 Quicken Simplifi는 AI가 재정 대시보드에 어떻게 접목되는지 보여줍니다. YNAB는 계획 수립과 행동 변화를 촉진하는 동시에 설정 과정을 자동화합니다. Rocket Money는 구독 서비스와 정기 결제를 핵심 재정 관리 프로세스로 다룹니다. Monarch는 가계 재무제표를 협업 작업 공간으로 탈바꿈시킵니다.
가장 좋은 선택은 기능 목록이 가장 긴 앱이 아닙니다. 가장 좋은 선택은 당신에게 더 정확한 정보를 제공하고, 유용한 조치를 취하도록 유도하며, 당신의 돈에 대한 사고방식에 부합하고, 6개월 후에도 여전히 사용할 만큼 신뢰할 수 있는 앱입니다.
기능 제공 여부, 가격, 은행 지원 여부 및 베타 기능은 변경될 수 있습니다. 본 문서의 제품 세부 정보는 2026년 9월 기준 공식 제공업체 및 미국 정부 자료를 통해 확인되었습니다. 본 문서는 일반적인 교육 목적으로 작성되었으며, 개인별 재정, 투자, 세금 또는 법률 자문으로 간주될 수 없습니다.
2026년 10월 9~11일 서울에서 실제 일정이 확인된 무료 박물관 프로그램, 야외도서관, 한강 행사, 전통시장 축제, 가족 체험을 시간·연령·예약·교통·접근성까지 정리했습니다.
2026년 10월 서울에서 아이와 무료로 즐길 수 있는 도서관 책놀이, 어린이박물관, 서울숲 야외영화, 월드컵공원 숲체험, 아리수나라, 공예 프로그램을 공식 일정으로 확인해 날짜·연령·예약·비용 조건·접근성·교통까지 정리했습니다.
Fix bitter, sour, or weak coffee at home with a practical guide to beans, grind size, water, ratio, temperature, pour-over technique, and tasting.
Learn beginner-friendly winter houseplant care for light, watering, humidity, temperature, fertilizer, pests, and the mistakes that commonly damage plants.
완벽함을 추구하지 않고 집을 정리해 보세요. 어떤 공간부터 정리해야 할지, 어수선함이 스트레스와 집중력에 어떤 영향을 미칠지, 그리고 정리 결과를 관리하기 쉽게 유지하는 방법은 무엇인지 알아보세요.
어떤 스마트 주방 기기가 실제로 유용한지, 구매 전 무엇을 확인해야 하는지, 설치 방법은 무엇인지, 초보자가 흔히 저지르는 실수를 피하는 방법까지 알아보세요.
기능성 음료는 에너지, 수분 공급, 장 건강, 단백질 등 다양한 효능을 약속합니다. 어떤 효능이 과학적 근거에 기반한 것인지, 라벨에 숨겨진 정보는 무엇인지, 그리고 현명하게 선택하는 방법은 무엇인지 알아보세요.
Learn practical zero-waste cooking habits that reduce food waste, stretch groceries, use leftovers safely, and turn edible scraps into useful meals.
적절한 초대 인원, 미리 준비할 수 있는 메뉴, 따뜻한 분위기, 기본적인 식품 안전 수칙, 그리고 현실적인 파티 일정 등을 고려하여 아늑한 저녁 파티를 계획하세요.
2026년 가을을 맞아 예산 친화적인 인테리어 트렌드, 실용적인 선택, 그리고 따뜻함, 질감, 개성을 더하는 현명한 방법으로 집안 분위기를 새롭게 바꿔보세요.