브로드컴(AVGO) 주가 추세 분석: 2026년 10월 모멘텀, AI 성장 및 상충 관계
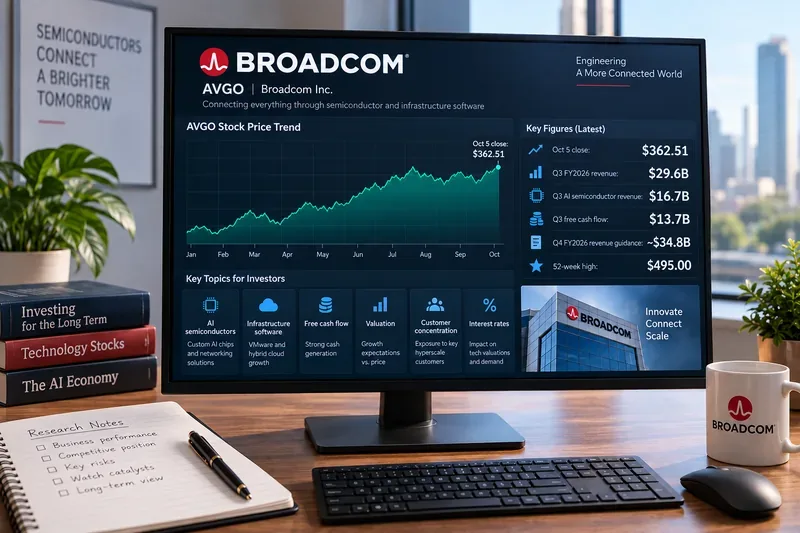
브로드컴(AVGO) 2026년 10월 추세 분석에서는 검증된 가격 변동, AI 반도체 성장, VMware 소프트웨어, 가치 평가, 지지선, 저항선 및 위험 요소 분석을 다룹니다.
2026년 10월 7일 현재, 마이크론의 영업 실적은 주가 실적 발표 직후 반응보다 더 빠르게 성장하고 있습니다. 마이크론은 9월 30일, 회계연도 4분기에 542억 3천만 달러라는 사상 최고 매출을 기록했으며, 2027 회계연도 1분기 매출 전망치는 615억 달러(±15억 달러)로 제시했습니다. 이러한 수치는 강력한 펀더멘털 추세를 뒷받침하지만, 마이크론 테크놀로지(나스닥: MU)의 핵심 위험 요소, 즉 공급이 수요를 따라잡을 때 메모리 가격과 수익이 역전될 가능성을 완전히 배제하는 것은 아닙니다. 투자 초보자는 MU를 분석할 때 실적 발표 주기와 주가 차트 모두를 고려해야 하며, 어느 한쪽에만 의존해서는 안 됩니다.
마이크론은 메모리 및 스토리지 제품을 설계 및 제조합니다. 주요 제품군은 기기가 활발히 사용하는 정보를 저장하는 DRAM(동적 랜덤 액세스 메모리)과 전원이 꺼진 상태에서 정보를 저장하는 NAND 플래시입니다. 고대역폭 메모리(HBM)는 대용량 데이터를 빠르게 전송하도록 설계된 특수 DRAM 제품으로, 많은 AI 가속기에서 중요한 역할을 합니다.
메모리는 필수적인 부품이지만, 경기 변동에 민감한 사업이기도 합니다. 공급이 부족하고 고객의 칩 수요가 증가하면 평균 판매 가격(ASP)이 상승하고 제조업체는 훨씬 높은 마진을 확보할 수 있습니다. 반대로 여러 공급업체가 동시에 생산 능력을 확대하거나 고객이 재고를 소진하면 가격과 수익이 하락할 수 있습니다. 마이크론은 삼성전자, SK하이닉스 등 다른 메모리 제조업체들과 경쟁하고 있습니다. 마이크론의 2025년 재무보고서(Form 10-K) 에서는 투자자들이 주의 깊게 살펴봐야 할 위험 요소로 경쟁력 있는 가격 책정, 잠재적인 과잉 공급, ASP 하락 등을 언급하고 있습니다.
가장 중요한 새로운 정보는 마이크론이 9월 30일로 마감된 2026년 9월 3일 분기 실적을 발표한 것입니다. 매출은 542억 3천만 달러를 기록했는데, 이는 직전 분기의 414억 6천만 달러, 전년 동기의 113억 2천만 달러와 비교됩니다. GAAP 기준 희석 주당순이익(EPS)은 32.87달러였습니다. 조정된 비GAAP 기준 희석 주당순이익은 33.42달러였습니다. 비GAAP는 특정 항목을 제외한 수치로, 보충적인 관점을 제공하지만 GAAP 결과를 대체하는 것은 아닙니다.
경영진은 2027 회계연도 1분기 매출을 615억 달러(±15억 달러), 비GAAP 기준 주당순이익(EPS)을 38.15달러(±1.00달러)로 전망했습니다. 마이크론은 또한 4분기에 조정된 잉여현금흐름 332억 달러를 기록했으며, 회계연도 말 기준 현금, 시장성 있는 투자 자산 및 사용 제한 현금은 총 734억 8천만 달러였습니다. 이는 회사 발표 실적 및 전망치이며, 보장된 수치가 아닙니다. 실제 결과는 다를 수 있으며, 전망치는 추후 발표되는 정보로 대체될 수 있습니다.
주가 추세에 대한 즉각적인 반응은 엇갈렸습니다. 로이터 통신에 따르면 MU는 실적 발표와 긍정적인 전망 이후 10월 1일 약 3% 상승 마감했습니다. 하지만 이러한 상승세에도 불구하고 메모리 가격의 이례적인 고가 추세가 지속될 수 있을지에 대한 장기적인 의문은 해소되지 않았습니다. 나스닥 과거 시세 페이지를 기업 실적 발표와 함께 참고하시기 바랍니다. 주가와 거래량은 분기별 실적과 다르게 변동할 수 있습니다. 본 기사는 10월 기준의 시세를 나타낸 것으로, 실시간 시세가 아닙니다.
9월 30일 실적 발표일을 차트에 표시하고 첫 종가뿐만 아니라 이후 며칠간의 추이를 살펴보세요. 갭 상승은 이전 거래일보다 급격하게 상승하는 시가 움직임으로, 시장의 기대치 변화를 시사할 수 있지만 매수세가 이어지지 않으면 사라질 수 있습니다. 실적 발표 후 가격이 횡보세를 유지하는지, 그리고 상승 또는 하락 시 거래량이 증가하는지 확인하세요. 거래량은 거래된 주식 수를 나타내며, 전체적인 맥락을 제공하지만 각 투자자가 거래한 이유까지는 알려주지 않습니다.
이동평균은 선택한 기간 동안의 종가를 평활화합니다. 50일 이동평균은 중기 추세를 파악하는 데 유용하며, 200일 이동평균은 장기적인 추세를 나타내는 데 자주 사용됩니다. 가격과 단기 이동평균이 장기 이동평균 위에 머무르면 일반적으로 상승 추세로 해석되지만, 이는 과거 가격 추세를 나타내는 것이지 미래 상승을 보장하는 것은 아닙니다. 지지선은 과거에 매수세가 나타났던 영역이고, 저항선은 과거에 매도세가 강했던 영역입니다. 지지선과 저항선은 정확한 기준점이나 고정점이 아닌, 횡보 구간으로 이해하는 것이 중요합니다.
마이크론의 차기 실적 보고서가 주가에 반영된 가정을 뒷받침하는지 살펴보십시오. 사업부별 매출, 총마진(직접 생산 비용을 차감한 후 남은 매출), 재고, 자본 지출, 현금 흐름 및 경영진의 실적 전망을 추적하십시오. 4분기에 코어 데이터 센터 사업부는 180억 달러, 클라우드 메모리 사업부는 162억 8천만 달러의 매출을 올렸습니다. 데이터 센터 부문의 호실적은 AI 수요와 관련이 있지만, 한 분기 실적만으로는 수요나 현재 가격이 지속될 것이라고 단정할 수 없습니다.
주가수익비율(P/E)은 주가를 주당순이익으로 나눈 값입니다. 메모리 제품 호황기에는 현재 순이익이 급증하여 과거 P/E 비율이 비정상적으로 낮아 보일 수 있습니다. 하지만 이후 순이익이 감소하면 같은 주가라도 갑자기 비싸 보일 수 있습니다. MU의 현재 가치를 평가할 때는 사상 최고 분기 순이익이 그대로 유지될 것이라는 가정보다는 경기 순환 중반의 다양한 시나리오와 비교해 보는 것이 좋습니다. 시나리오는 계획을 세우는 도구일 뿐, 목표 주가가 아닙니다.
잠재적 지원 요인으로는 AI 관련 메모리 수요 지속, 첨단 제품 개발 성공, 안정적인 공급 확대, 그리고 가시성을 높이는 고객 계약 등이 있습니다. 4분기 실적 발표에서 경영진은 전략적 고객 계약이 제품 성능의 안정성에 대한 확신을 더해준다고 밝혔습니다. 하지만 투자자들은 계약 조건과 추후 공개될 내용을 주의 깊게 살펴봐야 합니다. 고객과의 계약 체결이 제조, 가격 또는 실행상의 위험을 완전히 제거하는 것은 아니기 때문입니다.
위험 요소로는 마이크론이나 경쟁사의 신규 생산 능력 확대가 수요 증가 속도를 앞지르는 것, 소비자 가전이나 서버 수요 약화, 제품 전환 지연, 수출 제한, 생산 차질, 가격 경쟁 등이 있습니다. 마이크론의 10-K 보고서에서는 특히 수요 증가에 발맞춰 공급이 늘어나지 않을 경우 제품 평균 판매 가격이 하락할 수 있다고 경고했습니다. 총 마진이 급격히 하락하거나 재고 상황이 악화될 경우, 인공지능(AI) 관련 논의가 여전히 활발하더라도 낙관적인 전망을 재검토해야 할 것입니다.
마이크론은 10월을 맞아 이례적인 성장세와 매우 강력한 1분기 실적 전망을 내놓았으며, MU의 단기 주가 움직임은 시장에서 이미 좋은 실적을 기대하고 있음을 투자자들에게 상기시켜 줍니다. 긍정적인 시나리오에서는 수요, 마진, 현금 창출 측면에서 지속적인 성장이 요구됩니다. 신중한 시나리오에서는 현재의 마진이 경기 순환적 상승세의 정점을 반영하는 것으로 해석할 수 있습니다. 실질적인 다음 단계는 10월 차트 수준과 자신의 견해를 뒷받침하는 가정을 기록하고, 각 실적 발표 후 이를 업데이트하는 것입니다. 당장 필요한 자금은 투자하지 마시고, 자신의 상황에 맞는 금융 전문가와 상담을 고려해 보시기 바랍니다.
출처: 마이크론 2026년 9월 30일 발표된 2026 회계연도 4분기 및 2026 회계연도 실적 ; 마이크론 2025 회계연도 10-K 보고서 ; 나스닥 MU 과거 시세 ; 2026년 10월 1일 실적 발표 후 로이터 통신 보도 .
브로드컴(AVGO) 2026년 10월 추세 분석에서는 검증된 가격 변동, AI 반도체 성장, VMware 소프트웨어, 가치 평가, 지지선, 저항선 및 위험 요소 분석을 다룹니다.
TMUS는 7월에 192달러 부근에서 거래된 후 2026년 10월 5일 164.64달러로 마감했습니다. T-Mobile의 2분기 성장률, 전망치, 배당금 인상, 부채 및 10월 28일 실적 발표의 촉매 요인을 검토하십시오.
록히드 마틴(LMT) 주가는 2026년 10월 현재 500달러 초반대에 머물러 있습니다. 10월 22일 발표될 실적 보고서 전에 수익, 수주잔고, 전망, 가치 평가, 배당금과의 상충 관계, 촉매 요인 및 위험 요소를 검토하십시오.
Vertex Pharmaceuticals(VRTX) 주식의 2026년 10월 추세 분석에서는 최근의 조정, CF의 리더십, JOURNAVX 및 CASGEVY의 성장, Crinetics 통합, 그리고 향후 촉매 요인을 다룹니다.
BKNG 주가는 견조한 2분기 성장에도 불구하고 2026년 10월 초에 하락 압력을 받았습니다. 주식 분할 조정 후 추세, 검증된 펀더멘털, 위험 요소 및 주목해야 할 주요 신호를 검토해 보세요.
골드만삭스(GS) 주식의 2026년 10월 추세 분석에서는 최근의 하락세, 2분기 실적 호조, 밸류에이션 상황, 자본 수익률, 그리고 10월 13일 발표될 3분기 실적 호재에 대해 다룹니다.
2026년 10월 허니웰(HON) 주식 동향 분석에서는 분사 후 주가 형성, 2분기 펀더멘털, 2026년 가이던스, 가치 평가 상충 관계, 그리고 10월 22일 3분기 실적 발표의 촉매 요인을 다룹니다.
아메리칸 익스프레스(AXP)는 연초 이후 부진한 흐름을 보인 후 2026년 10월 현재 약 304달러 부근에서 거래되고 있습니다. 주가 추세, 펀더멘털, 신용도, 촉매 요인, 위험 요소 및 투자자 체크리스트를 검토해 보세요.
Intuitive Surgical(ISRG) 주식의 2026년 10월 추세 분석에서는 최근 주가 변동, 2분기 성장률, da Vinci 5 도입, 가치 평가 위험 및 10월 20일 3분기 실적 발표 촉매 요인을 다룹니다.
ServiceNow(NOW) 주가는 2026년 10월 초 반등세를 보이고 있지만, 추세는 여전히 불안정합니다. 주가 수준, 2분기 실적, AI 성장, 부채, 위험 요소 및 향후 주목해야 할 사항을 검토해 보세요.








